يوفر منتج التمويل التجاري الإسلامي للعملاء الراغبين في الاستثمار في العقارات التجارية أو دعم مشاريعهم من المؤسسات الصغيرة والمتوسطة حلولاً تمويلية لتلبية احتياجاتهم التجارية والاستثمارية، مع اعتماد تحويل الراتب مصدراً أساسياً لسداد التمويل. كما يمكن احتساب مصادر الدخل أو التدفقات النقدية الإضافية المؤهلة عند تحديد نسبة عبء الدين.
يمكن الاستفادة من المنتج لتلبية الاحتياجات التمويلية التالية:
- تمويل رأس المال العامل: لشراء المخزون والمواد الخام والمنتجات النهائية والآلات والمعدات والمركبات والقوارب التجارية وأنظمة الحاسب الآلي، وذلك بصيغة مرابحة رأس المال العامل، وبفترة سداد تصل إلى 7 سنوات.
- تمويل الأصول الثابتة: لتمويل المركبات التجارية والآلات والمعدات، بالإضافة إلى شراء أو بناء أو تجديد العقارات التجارية، بما في ذلك المكاتب والمستودعات والمباني وغيرها من العقارات، وذلك بصيغتي المشاركة المتناقصة والمشاركة المتناقصة الآجلة، وبفترة سداد تصل إلى 15 سنة.
معايير الأهليةمعايير المنتج: للمواطنين العُمانيين الحاصلون على رواتب
1. الحد الأدنى لمدة الخدمة: سنة واحدة لموظفي القطاع الحكومي (باستثناء شرطة عُمان السلطانية ووزارة الدفاع)، و3 سنوات لموظفي القطاع شبه الحكومي وشرطة عُمان السلطانية ووزارة الدفاع والقطاع الخاص.
٢. العمر — الحد الأدنى ٢١ سنة، والحد الأقصى ٦٠ سنة عند انتهاء مدة التمويل. ويمكن أن يصل العمر إلى ٧٠ سنة، على أن تُحتسب نسبة عبء المديونية بناءً على المعاش التقاعدي، مع احتساب ما لا يزيد على ٥٠٪ من التدفقات النقدية الناتجة عن النشاط التجاري.
٣. جهة العمل — يجب أن تكون جهة العمل مدرجة ضمن قائمة الشركات المعتمدة لدى البنك الوطني العُماني للقروض المرتبطة بالراتب.
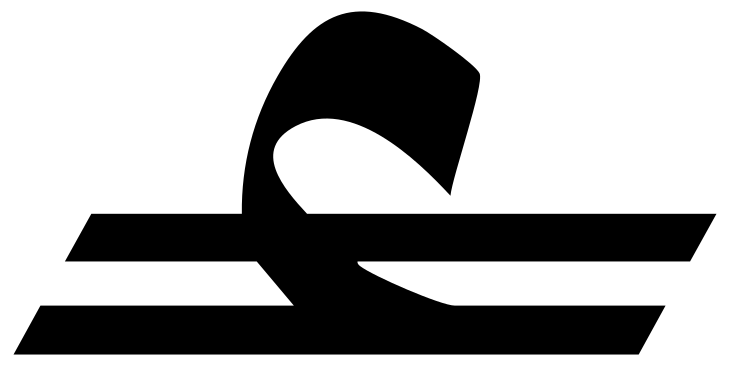
٤. الحد الأدنى للراتب — ١٬٠٠٠
.
٥. الحد الأقصى لمدة التمويل — ٧ سنوات لتمويل رأس المال العامل بصيغة المرابحة، و١٥ سنة للتمويل بصيغة المشاركة المتناقصة.
٦. الإعفاء من الأقساط — لا يُسمح بالإعفاء من الأقساط.
٧. نسبة عبء المديونية / الحد التمويلي — ٥٠٪ للتمويل التجاري غير المرتبط بالعقارات، وترتفع إلى ٦٠٪ في حال كان لدى العميل تمويل سكني. وتبلغ النسبة ٦٠٪ للتمويل التجاري المرتبط بالعقارات.
في حال عدم كفاية الراتب أو المعاش التقاعدي، تتم إضافة ٥٠٪ من الدخل الناتج عن النشاط التجاري إلى إجمالي الدخل لأغراض احتساب نسبة عبء المديونية.
يجب الالتزام بما يلي: يجب احتساب نسبة عبء المديونية استنادًا حصريًا إلى صافي الراتب أو الدخل أو المعاش التقاعدي الحالي المثبت بالمستندات. ولا يُعتد بالدخل المستقبلي أو الزيادات الدورية المقررة قانونًا.
يجوز أخذ مصادر الدخل الأخرى في الاعتبار فقط إذا أمكن التحقق منها وإثبات استمراريتها طوال مدة التمويل، وكانت مدعومة بالمستندات المناسبة.
٨. التأمين — يشترط توفير تغطية تأمينية إلزامية على الحياة أو تغطية تكافلية.
٩. الضمانات / التأمينات — تحويل الراتب أو إيداعه لدى مزن، مع حوالة الراتب لصالح البنك، على ألا يكون الراتب مستمدًا من النشاط التجاري الخاص بالعميل.
تقديم ضمان إضافي من خلال رهن الأصول، على ألا تقل نسبة التغطية عن ١٢٥٪.
